

Ulga prorodzinna to jedno z najważniejszych rozwiązań podatkowych wspierających polskie rodziny. Wiele osób zastanawia się jednak, czy w ich przypadku przysługuje prawo do tego odliczenia. Zrozumienie kryteriów wykluczających jest kluczowe dla prawidłowego rozliczenia podatku.
W tym artykule szczegółowo wyjaśnimy, w jakich sytuacjach komu nie przysługuje ulga na dziecko oraz jakie warunki muszą zostać spełnione, aby móc z niej skorzystać.
Komu nie przysługuje ulga na dziecko – podstawowe przypadki wykluczenia
Prawo do odliczenia ulgi prorodzinnej nie przysługuje wszystkim podatnikom. Ustawa o podatku dochodowym od osób fizycznych precyzyjnie określa sytuacje, w których podatnik zostaje wykluczony z możliwości skorzystania z tej formy wsparcia podatkowego.
Po pierwsze, dziecka ulga prorodzinna nie dotyczy podatników, którzy nie uzyskali żadnego dochodu w danym roku podatkowym. Bez osiągnięcia podstawy opodatkowania nie ma możliwości odliczenia kwoty ulgi prorodzinnej, ponieważ nie ma od czego jej odliczyć. Dotyczy to osób bezrobotnych, które nie miały żadnych przychodów w całym roku kalendarzowym.
Kolejną grupą wykluczonych są osoby rozliczające się kartą podatkową oraz podatnicy stosujący ryczałt od przychodów ewidencjonowanych, którzy wybrali tzw. estoński CIT. W tych formach opodatkowania nie przewidziano możliwości korzystania z ulgi prorodzinnej, ponieważ zasady ustalania podstawy opodatkowania są inne niż w standardowym systemie podatkowym.
Nie może wykazać ulgę również podatnik, który w danym roku podatkowym nie wykonywał władzy rodzicielskiej lub opieki nad dzieckiem przez co najmniej jeden miesiąc. Prawo skorzystania ulgi prorodzinnej wymaga bowiem faktycznego sprawowania opieki nad dzieckiem przez cały rok lub odpowiednią jego część.
Ważne: Jeśli w trakcie roku utraciłeś prawo do władzy rodzicielskiej lub opieki nad dzieckiem, ulga przysługuje tylko za te miesiące, w których sprawowałeś opiekę. Należy to odpowiednio wykazać w zeznaniu podatkowym generowanym systemie.
Sytuacje rodzinne wykluczające z ulgi
Specyficzne sytuacje rodzinne również mogą uniemożliwić skorzystanie z ulgi prorodzinnej. Dotyczy to przypadków, gdy dziecko albo rodziców zastępczych łączą określone relacje prawne wykluczające podwójne korzystanie z ulgi.
Ulga prorodzinna nie przysługuje, gdy małżonkowie rozliczają się osobno, a tylko jedno z nich ma faktyczną opiekę nad dzieckiem, podczas gdy drugie nie wywiązuje się z obowiązków alimentacyjnych. W takich przypadkach prawo ulgi prorodzinnej może przysługiwać wyłącznie rodzicowi faktycznie sprawującemu opiekę.
Wykluczeniu podlegają także osoby, których dochód dziecka ulga przekracza określone limity dochodowe. Jeżeli pełnoletnie dziecko kontynuujące naukę osiągnęło dochody przekraczające ustawowy limit, rodzic traci prawo do ulgi na to dziecko.
Ile może zarobić dziecko żeby nie stracić ulgi 2024 – aktualne limity dochodowe
Jednym z kluczowych kryteriów warunkujących prawo skorzystania ulgi prorodzinnej jest dochód dziecka. Ustawodawca wprowadził precyzyjne limity, których przekroczenie powoduje utratę prawa do odliczenia przez rodziców lub opiekunów prawnych dziecka.
Limity dla pełnoletnich dzieci kontynuujących naukę
Ile może zarobić dziecko żeby nie stracić ulgi 2024? Zgodnie z obowiązującymi przepisami, pełnoletnie dziecko kontynuujące naukę nie może osiągnąć dochodu przekraczającego 16 061,28 zł w roku podatkowym 2024. Jest to kwota netto, czyli dochód po odliczeniu kosztów uzyskania przychodu oraz składek na ubezpieczenia społeczne.
Warto podkreślić, że ile może zarobić dziecko żeby nie stracić ulgi 2022 wynosiło 3 089 zł, natomiast limit ten został znacząco podwyższony w kolejnych latach. Zmiana ta wynika z dostosowania przepisów do minimalnego wynagrodzenia oraz realiów ekonomicznych.
Przekroczenie tego limitu powoduje, że dziecko nie spełnia definicji osoby, na którą przysługuje ulga, a rodzic traci prawo odliczenia kwoty ulgi prorodzinnej za cały rok podatkowy. Dochód dziecka ulga musi być zatem stale monitorowany przez rodziców planujących skorzystanie z ulgi prorodzinnej.
Przychody wliczane do limitu
- Wynagrodzenie z umowy o pracę
- Przychody z umów cywilnoprawnych
- Dochody z działalności gospodarczej
- Stypendia podlegające opodatkowaniu
- Przychody z najmu
Przychody niewliczane do limitu
- Stypendia socjalne i naukowe wolne od podatku
- Alimenty otrzymywane od rodziców
- Świadczenia rodzinne
- Darowizny od najbliższej rodziny
- Przychody zwolnione z podatku
Jak obliczać dochód dziecka dla celów ulgi?
Obliczanie dochodów dziecka wymaga znajomości zasad podatkowych. Nie wszystkie wpływy finansowe stanowią dochód w rozumieniu przepisów o uldze prorodzinnej. Dochód to przychód pomniejszony o koszty uzyskania przychodu oraz składki na ubezpieczenia społeczne.
Przykładowo, jeżeli dziecko otrzymało wynagrodzenie brutto w wysokości 20 000 zł, to po odliczeniu kosztów uzyskania przychodu (250 zł miesięcznie dla umowy o pracę) oraz składek ZUS, jego dochód może wynosić około 15 000 zł, co mieści się w limicie uprawniającym rodzica do ulgi.
Szczególną uwagę należy zwrócić na studentów i uczniów pracujących dorywczo. Każda umowa, każdy przychód musi być uwzględniony przy obliczaniu rocznego dochodu. Może ono osiągnąć dochodu przekraczającego limit nawet przy pozornie niewielkich zarobkach miesięcznych.
Praktyczna wskazówka: Rodzice powinni na bieżąco monitorować przychody pełnoletnich dzieci kontynuujących naukę, szczególnie w ostatnich miesiącach roku podatkowego, aby uniknąć nieprzyjemnej niespodzianki podczas rozliczenia PIT.
Ulga na dziecko do jakiego wieku przysługuje rodzicom i opiekunom
Kryterium wieku dziecka jest fundamentalnym warunkiem korzystania z ulgi prorodzinnej. Ustawa precyzyjnie określa, ulga na dziecko do jakiego wieku może być odliczana w zeznaniu podatkowym, a zasady różnią się w zależności od sytuacji życiowej dziecka.
Zasady ogólne dotyczące wieku dziecka
Ulga prorodzinna przysługuje na dziecko małoletnie, czyli do ukończenia 18. roku życia. W tym przypadku nie ma żadnych dodatkowych warunków – samo niepełnoletniość dziecka jest wystarczającą podstawą do skorzystania z ulgi, pod warunkiem sprawowania nad nim opieki.
Po ukończeniu przez dziecko 18. roku życia, prawo do ulgi prorodzinnej przypadku zostaje uzależnione od spełnienia dodatkowych kryteriów. Ulga na dziecko do jakiego wieku obowiązuje po pełnoletności? Rodzic może wykazać ulgę wartości do ukończenia przez dziecko 25. roku życia, ale wyłącznie wtedy, gdy dziecko kontynuuje naukę.
Kontynuowanie nauki oznacza uczęszczanie do szkoły lub uczelni, których mowa przepisach systemie oświaty, przepisach szkolnictwie wyższym lub przepisach regulujących szkolnictwo wyższe obowiązujących innym państwie niż Rzeczpospolita Polska państwie Europejskiego Obszaru Gospodarczego lub Szwajcarii.
Szczególne sytuacje wpływające na limit wieku
Bez ograniczeń wiekowych ulga przysługuje na dziecko posiadające orzeczenie o znacznym stopniu niepełnosprawności. W takim przypadku rodzic ma prawo skorzystać ulgi prorodzinnej niezależnie od tego, czy dziecko ukończyło 18 czy 25 lat.
Istotne jest, że prawo odliczenia darowizn oraz innych ulg nie wpływa na limit wiekowy ulgi prorodzinnej, jednak warto je uwzględniać w kompleksowym planowaniu podatkowym rodziny.
| Wiek dziecka | Warunki ulgi | Limit dochodowy dziecka |
| Do 18 lat | Brak dodatkowych warunków | Brak limitu |
| 18-25 lat | Kontynuowanie nauki | 16 061,28 zł rocznie |
| Powyżej 25 lat | Znaczny stopień niepełnosprawności | Brak limitu |
Moment utraty prawa do ulgi
Kiedy można skorzystać z ulgi w ostatnim roku uprawnienia? Jeżeli dziecko kończy 25 lat w trakcie roku podatkowego, rodzic może skorzystać ulgi prorodzinnej proporcjonalnie za miesiące, w których dziecko nie ukończyło jeszcze tego wieku i kontynuowało naukę.
Cały rok może wykazać ulgę rodzic dziecka, które ukończy 25 lat np. w grudniu – wtedy ulga przysługuje za pełne 12 miesięcy. Natomiast jeśli dziecko kończy 25 lat w marcu, ulga będzie przysługiwać jedynie za pierwszy kwartał roku.
Ulga na dziecko ile wynosi w 2024 roku – szczegółowe stawki
Jaka jest wysokość odliczenia ulgi prorodzinnej? Kwota ulgi zależy od liczby dzieci w rodzinie i jest ustalana jako roczna kwota możliwa do odliczenia od podatku. Warto poznać dokładne wartości, aby prawidłowo zaplanować swoje rozliczenie podatkowe.
Ulga na dziecko 2023 ile wynosi i aktualne stawki 2024
Ulga na dziecko 2023 ile wynosi? Wysokość ulgi pozostała bez zmian również w roku 2024. Kwoty ulgi prorodzinnej są następujące:
- Na pierwsze dziecko: brak ulgi (można odliczyć 0 zł rocznie)
- Na drugie dziecko: 1 112,04 zł rocznie (92,67 zł miesięcznie)
- Na trzecie dziecko: 2 000,04 zł rocznie (166,67 zł miesięcznie)
- Na czwarte i każde kolejne dziecko: 2 700,00 zł rocznie (225,00 zł miesięcznie)
Ulga na dziecko 2022 ile wynosi wynosiła dokładnie tyle samo, co w latach następnych. Ustawodawca nie wprowadził zmian w wysokości kwot, mimo inflacji i rosnących kosztów utrzymania dzieci.
Warto zaznaczyć, że ulga na dziecko ile wynosi została tak skonstruowana, że rodzice pierwszego dziecka nie otrzymują żadnego odliczenia. Dopiero na drugie i kolejne dzieci dochodów małżonka jest możliwość zmniejszenia zobowiązania podatkowego.
Zwrot podatku na dziecko ile można otrzymać?
Zwrot podatku na dziecko ile wynosi? To pytanie wymaga wyjaśnienia mechanizmu działania ulgi. Ulga prorodzinna odliczana jest od obliczonego podatku, a nie od podstawy opodatkowania. Oznacza to, że rodzic płacący podatek dochodowy może obniżyć swoje zobowiązanie podatkowe o wskazane kwoty.
Jeżeli kwota ulgi przewyższa wysokość podatku należnego, nadwyżka nie podlega zwrotowi ani nie przechodzi na następny rok. Innymi słowy, jeśli Twój podatek wyniósł 800 zł, a ulga na drugie dziecko wynosi 1 112,04 zł, otrzymasz zwrot tylko 800 zł – nadwyżka 312,04 zł przepada.
Uwaga: Małżonkowie mogą podzielić ulgę między siebie w dowolnej proporcji, co pozwala zoptymalizować rozliczenie. Warto skorzystać z tej możliwości, gdy jeden z małżonków ma wyższy podatek do zapłaty.
Ulga dla rodzin z jednym dzieckiem
Istnieje specjalny przypadek, w którym ulga przysługuje również na pierwsze dziecko. Dotyczy to rodzin wychowujących dziecko samotnie oraz rodzin, w których dochody nie przekraczają 112 000 zł rocznie. W takim przypadku ulga na pierwsze dziecko wynosi 1 112,04 zł rocznie.
Ta preferencja ma zastosowanie dla:
- Rodziców samotnie wychowujących dzieci (wdowy, wdowcy, osoby rozwiedzione)
- Rodzin o niskich dochodach (poniżej 112 000 zł rocznie na oboje rodziców)
- Rodzin z dzieckiem posiadającym orzeczenie o niepełnosprawności
Ile kosztuje dziecko – realne wydatki vs ulga podatkowa
Ile kosztuje dziecko w Polsce? To pytanie każdy rodzic zadaje sobie wielokrotnie. Ulga prorodzinna stanowi niewielkie wsparcie w kontekście rzeczywistych kosztów wychowania dziecka, jednak każde odliczenie ma znaczenie w budżecie domowym.
Szacunkowe miesięczne koszty wychowania dziecka
Ile kosztuje dziecko miesięcznie? Według analiz ekonomicznych, średnie koszty utrzymania dziecka w Polsce wahają się od 1 000 zł do 2 500 zł miesięcznie, w zależności od wieku dziecka i standardu życia rodziny.
Do podstawowych kosztów zaliczamy:
Koszty stałe
- Żywność: 400-800 zł
- Ubrania i obuwie: 150-400 zł
- Edukacja (przedszkole, szkoła): 200-1000 zł
- Opieka zdrowotna: 100-300 zł
- Higiena i kosmetyki: 100-200 zł
Koszty zmienne
- Zajęcia dodatkowe: 200-600 zł
- Wakacje i wypoczynek: 100-500 zł
- Rozrywka i zabawki: 100-300 zł
- Transport: 50-200 zł
- Wydatki nieprzewidziane: 100-300 zł
Ulga prorodzinna w kontekście realnych kosztów
Ile kosztuje dziecko rocznie? Przy średnich miesięcznych wydatkach rzędu 1 500 zł, roczny koszt utrzymania dziecka wynosi około 18 000 zł. Ulga na drugie dziecko wynosząca 1 112,04 zł stanowi zatem tylko około 6% rzeczywistych kosztów.
Warto jednak pamiętać, że ulga prorodzinna pigułce to jedno z wielu dostępnych świadczeń. Rodziny mogą również korzystać z:
- Programu „Rodzina 800+” (obecnie 800 zł miesięcznie na dziecko)
- Dodatków mieszkaniowych
- Dofinansowania do żłobka i przedszkola
- Ulgi na Internet dla ucznia
- Świadczeń z funduszu alimentacyjnego
Zakup leków zeznaniu rocznym jako dodatkowe odliczenie
Poza ulgą prorodzinną, rodzice mogą również odliczyć zakup leków zeznaniu rocznym przepisanych przez lekarza. To dodatkowa forma wsparcia, szczególnie istotna dla rodzin z dziećmi przewlekle chorymi.
Prawo odliczenia darowizn zeznaniu rocznym to kolejna możliwość obniżenia podatku. Jeżeli wspierasz organizacje pożytku publicznego zajmujące się pomocą dzieciom, możesz odliczyć przekazane kwoty w wysokości do 6% dochodu.
Dziecka albo rodziców zastępczych – przepisy regulujące ulgę prorodzinną
Prawo ulgi prorodzinnej regulują szczegółowe przepisy ustawy o podatku dochodowym od osób fizycznych. Zrozumienie podstaw prawnych pozwala uniknąć błędów w rozliczeniu i świadomie korzystać z przysługujących ulg.
Podstawy prawne ulgi prorodzinnej
Ulga prorodzinna została wprowadzona na podstawie art. 27f ustawy z dnia 26 lipca 1991 roku o podatku dochodowym od osób fizycznych. Przepis ten szczegółowo określa, kto i na jakich zasadach może skorzystać z odliczenia.
Których mowa przepisach określających prawo do ulgi? Chodzi o przepisy dotyczące:
- Definicji dziecka w rozumieniu przepisów podatkowych
- Statusu rodzica, opiekuna prawnego i rodzica zastępczego
- Warunków formalnych sprawowania opieki
- Limitów dochodowych i wiekowych
- Zasad podziału ulgi między małżonków
Kto może skorzystać z ulgi według przepisów?
Prawo skorzystania ulgi prorodzinnej przysługuje:
- Rodzicom biologicznym sprawującym władzę rodzicielską
- Rodzicom adopcyjnym po uprawomocnieniu się postanowienia o przysposobieniu
- Opiekunom prawnym dziecka ustanowionym przez sąd
- Rodzicom zastępczym prowadzącym rodzinę zastępczą
- Osobom prowadzącym rodzinny dom dziecka
Każda z tych kategorii opiekunów prawnych dziecka musi spełniać określone warunki formalne potwierdzone odpowiednimi dokumentami wydanymi przez sąd, ośrodek pomocy społecznej lub inne właściwe instytucje.
Przepisy systemie oświaty a prawo do ulgi
Kiedy można skorzystać z ulgi na dziecko uczące się? Przepisy szkolnictwie wyższym oraz przepisy systemie oświaty precyzyjnie określają, jakie formy edukacji uprawniają do kontynuowania ulgi po osiągnięciu przez dziecko pełnoletności.
Nauka oznacza uczęszczanie do:
- Szkół podstawowych i ponadpodstawowych
- Uczelni wyższych w trybie stacjonarnym i niestacjonarnym
- Szkół policealnych i pomaturalnych
- Placówek kształcenia ustawicznego
- Szkół artystycznych
Szkolnictwo wyższe obowiązujących w innych państwach również uprawnia do ulgi, pod warunkiem że system edukacji jest porównywalny z polskim.
„Ulga przysługuje podatnikowi, jeżeli dziecko w roku podatkowym nie osiągnęło dochodów podlegających opodatkowaniu na zasadach ogólnych lub podatkiem liniowym, przekraczających kwotę odpowiadającą dwunastokrotności kwoty minimalnego wynagrodzenia…”
Wzór omówieniem umowa a ulga prorodzinna
W kontekście zatrudnienia dzieci, wzór omówieniem umowa zlecenia lub umowy o pracę ma znaczenie dla ustalenia, czy może ono osiągnąć dochodu przekraczającego limit. Pracodawcy są zobowiązani do prawidłowego rozliczania podatków oraz składek, co wpływa na ostateczną kwotę dochodu dziecka.
Cały rok może podatnik korzystać z ulgi, jeżeli przez wszystkie 12 miesięcy spełnione były warunki uprawniające do odliczenia. Rok może wykazać ulgę w zeznaniu podatkowym PIT-37 lub PIT-36, w zależności od formy opodatkowania.
Może wykazać ulgę małżonek – zasady podziału ulgi między współmałżonków
Podatnicy pozostający w związku małżeńskim mają możliwość elastycznego rozliczenia ulgi prorodzinnej. Może wykazać ulgę jeden z małżonków w całości lub oboje mogą podzielić ją w wybranej proporcji.
Wspólne rozliczenie a podział ulgi
Małżonkowie składający wspólne zeznanie podatkowe automatycznie dzielą ulgę równo po połowie, chyba że złożą oświadczenie o innym podziale. Dochodów małżonka jest sumowany, a ulga odliczana od wspólnego zobowiązania podatkowego.
Jeżeli małżonkowie rozliczają się osobno, każde z nich może wykazać ulgę wartości odpowiadającej faktycznemu udziałowi w sprawowaniu opieki nad dzieckiem. W praktyce oznacza to najczęściej podział po 50%, ale możliwe są też inne proporcje, np. 100% na jednego z rodziców.
Optymalizacja rozliczenia małżonków
Cały rok może wykazać całą kwotę ulgi ten małżonek, który ma wyższe dochody i tym samym wyższy podatek do zapłaty. Dzięki temu można maksymalnie wykorzystać przysługującą ulgę.
Przykład: Jeżeli jeden małżonek zarabia 10 000 zł miesięcznie (podatek około 1 300 zł rocznie), a drugi 3 000 zł (podatek około 200 zł rocznie), lepiej przypisać całą ulgę osobie zarabiającej więcej, ponieważ u drugiego małżonka ulga mogłaby przekroczyć wysokość podatku i część by przepadła.
Wskazówka praktyczna: Przed złożeniem zeznania warto obliczyć różne warianty podziału ulgi między małżonków. Narzędzia online i programy do rozliczeń podatkowych pozwalają szybko porównać scenariusze i wybrać najbardziej korzystny.
Samotne rodzicielstwo a ulga podwójna
Podatnik samotnie wychowujący dziecko może skorzystać ulgi prorodzinnej w podwójnej wysokości, pod warunkiem że drugi rodzic nie żyje, został pozbawiony praw rodzicielskich, odbywa karę pozbawienia wolności lub jest w stanie ubezwłasnowolnienia.
Ta preferencyjna zasada znacząco zwiększa wsparcie dla osób samotnie wychowujących dzieci, podwajając kwotę możliwego odliczenia.
Organizacji estoński CIT a prawo odliczenia darowizn i ulgi prorodzinnej
Specyficzne formy opodatkowania wprowadzają ograniczenia w możliwości korzystania z ulg podatkowych, w tym ulgi prorodzinnej. Przedsiębiorcy korzystający z alternatywnych systemów rozliczeniowych muszą znać te ograniczenia.
Estoński CIT i wykluczenie z ulgi prorodzinnej
Podatnicy, którzy wybrali tzw. estoński CIT (opodatkowanie ryczałtem od dochodów spółek kapitałowych), nie mają możliwości skorzystania ulgi prorodzinnej. Organizacji estoński CIT został skonstruowany jako uproszczony system opodatkowania, w którym nie przewidziano standardowych ulg podatkowych.
W estońskim CIT podatek jest płacony dopiero w momencie wypłaty zysku z spółki, a nie na bieżąco od osiąganych dochodów. Ten mechanizm wyklucza możliwość stosowania większości ulg przewidzianych w klasycznym systemie PIT, w tym ulgi na dzieci.
Przedsiębiorca prowadzący działalność gospodarczą musi zatem wybrać między korzyściami płynącymi z estońskiego CIT (brak bieżącego opodatkowania reinwestowanych zysków) a możliwością korzystania z ulgi prorodzinnej.
Prawo odliczenia darowizn w różnych systemach
Przekazanych darowizn CIT oraz w ramach PIT można odliczać jedynie w standardowym systemie opodatkowania. Prawo odliczenia darowizn zeznaniu rocznym obejmuje wpłaty na rzecz:
- Organizacji pożytku publicznego
- Kościołów i związków wyznaniowych
- Jednostek samorządu terytorialnego
- Instytucji kultury
- Uczelni wyższych
Darowizn zeznaniu rocznym można odliczyć do wysokości 6% dochodu, co stanowi dodatkową możliwość obniżenia zobowiązania podatkowego.
Ulga dla młodych a ulga prorodzinna
Ulga dla młodych (zwolnienie z podatku dochodowego dla osób do 26. roku życia zarabiających do określonego limitu) to oddzielne rozwiązanie prawne niezwiązane bezpośrednio z ulgą prorodzinną.
Młody rodzic korzystający z ulgi dla młodych może jednocześnie odliczyć ulgę prorodzinną od swojego podatku, pod warunkiem że osiąga dochody przekraczające próg zwolnienia z ulgi dla młodych lub ma inne źródła opodatkowanych dochodów.
Uwaga dla przedsiębiorców: Przed wyborem formy opodatkowania warto skonsultować się z doradcą podatkowym i policzyć, czy korzyści z estońskiego CIT przewyższają utratę możliwości odliczenia ulgi prorodzinnej oraz innych ulg podatkowych.
Zeznaniu podatkowym generowanym systemie – jak prawidłowo wykazać ulgę
Prawidłowe wykazanie ulgi prorodzinnej w zeznaniu rocznym wymaga znajomości formalności i uważności podczas wypełniania dokumentów. Błędy mogą skutkować utratą prawa do odliczenia lub koniecznością składania korekty.
W którym zeznaniu wykazać ulgę?
Ulgę prorodzinną wykazuje się w zeznaniu podatkowym generowanym systemie odpowiadającym formie opodatkowania:
- PIT-37 – dla dochodów ze stosunku pracy, emerytur, rent
- PIT-36 – dla przedsiębiorców na skali podatkowej
- PIT-36L – dla przedsiębiorców na podatku liniowym (z ograniczeniami)
- PIT-28 – niedostępna dla ryczałtowców
W zeznaniu podatkowym należy wypełnić załącznik PIT/O, w którym szczegółowo wykazuje się dane dzieci oraz kwoty przysługującej ulgi.
Jakie dane są wymagane?
Dla każdego dziecka należy podać:
- Imię i nazwisko dziecka
- Numer PESEL (jeśli został nadany)
- Datę urodzenia
- Liczbę miesięcy, za które przysługuje ulga
- Informację o niepełnosprawności (jeśli dotyczy)
- Dochody dziecka (dla pełnoletnich kontynuujących naukę)
Wszystkie te informacje są weryfikowane przez system Ministerstwa Finansów, dlatego muszą być zgodne z rzeczywistością i innymi dokumentami (np. zaświadczeniami ze szkoły).
E-PIT i automatyczne rozliczenie: Od kilku lat urząd skarbowy przygotowuje wstępnie wypełnione zeznanie (e-PIT). Warto sprawdzić, czy system poprawnie uwzględnił wszystkie dzieci i prawidłowo obliczył kwotę ulgi przed zatwierdzeniem deklaracji.
Najczęstsze błędy przy rozliczaniu ulgi
Podatnicy najczęściej popełniają następujące błędy:
Błędy merytoryczne
- Nieuwzględnienie dochodów pełnoletniego dziecka
- Wykazanie ulgi za miesiące bez sprawowania opieki
- Błędne obliczenie liczby miesięcy
- Pominięcie ograniczeń wiekowych
Błędy formalne
- Niewypełnienie załącznika PIT/O
- Brak zaświadczenia ze szkoły
- Nieprawidłowy podział ulgi między małżonków
- Wykazanie ulgi w niewłaściwym formularzu
Dokumenty potwierdzające prawo do ulgi
Urząd skarbowy może zażądać udokumentowania prawa do ulgi. Warto przechowywać:
- Zaświadczenia ze szkoły/uczelni (dla dzieci 18-25 lat)
- Orzeczenia o niepełnosprawności
- Postanowienia sądu o opiece/przysposobieniu
- Umowy z ośrodkiem pomocy społecznej (dla rodzin zastępczych)
- PIT dziecka lub oświadczenie o wysokości dochodów
Dokumenty te należy zachować przez 5 lat od końca roku, którego dotyczy rozliczenie.
Ile może zarobić dziecko żeby nie stracić ulgi 2022 vs 2024 – ewolucja przepisów
Przepisy dotyczące ulgi prorodzinnej podlegają okresowym zmianom, dostosowującym się do realiów ekonomicznych i społecznych. Porównanie regulacji z różnych lat pokazuje kierunek rozwoju polityki prorodzinnej państwa.
Najważniejsze zmiany w latach 2022-2024
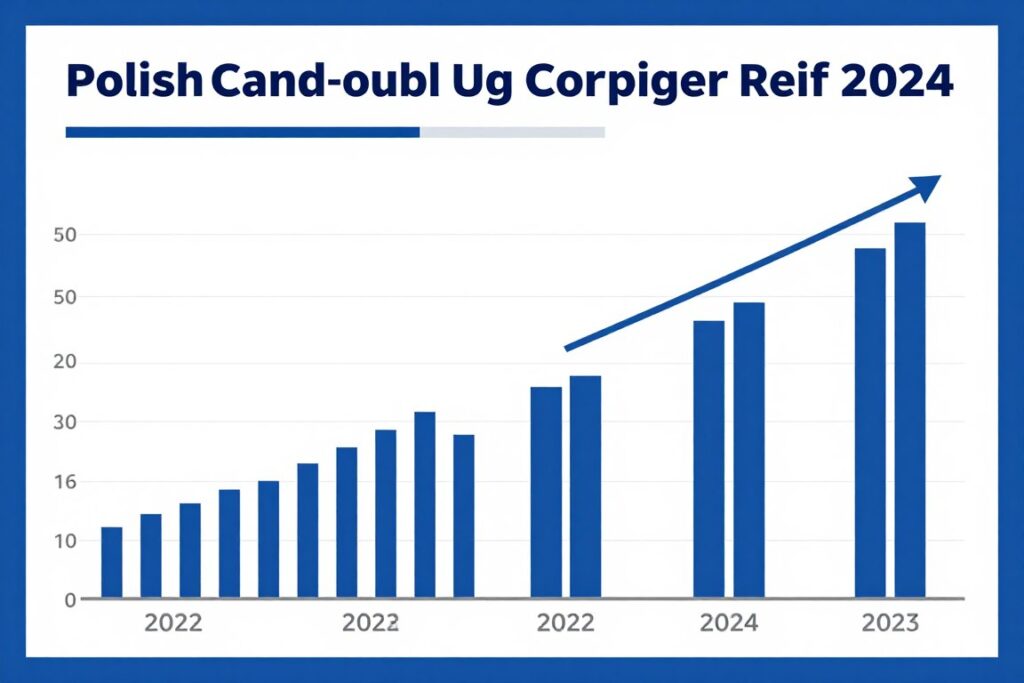
Ile może zarobić dziecko żeby nie stracić ulgi 2022 wynosiło 3 089 zł, co stanowiło znaczące ograniczenie dla pracujących studentów. Ta kwota odpowiadała minimalnemu wynagrodzeniu obowiązującemu w 2021 roku.
W 2023 roku limit ten został znacząco podwyższony i wyniósł 16 061,28 zł, co związane było z waloryzacją progów podatkowych i dostosowaniem przepisów do rosnących kosztów życia oraz wzrostu minimalnego wynagrodzenia.
Rok może wykazać ulgę w 2024 pozostaje taki sam jak w 2023 – limit dochodowy dziecka nie uległ zmianie i nadal wynosi 16 061,28 zł rocznie.
| Rok | Limit dochodu dziecka | Kwota ulgi na 2. dziecko | Kwota ulgi na 3. dziecko |
| 2022 | 3 089,00 zł | 1 112,04 zł | 2 000,04 zł |
| 2023 | 16 061,28 zł | 1 112,04 zł | 2 000,04 zł |
| 2024 | 16 061,28 zł | 1 112,04 zł | 2 000,04 zł |
Co pozostało bez zmian?
Pomimo zmian w limitach dochodowych, niektóre aspekty ulgi prorodzinnej pozostają stabilne:
- Wysokość kwot ulgi na poszczególne dzieci (bez waloryzacji od wielu lat)
- Zasady dotyczące wieku dziecka (18 lat, 25 lat dla uczących się)
- Brak ulgi na pierwsze dziecko w standardowych przypadkach
- Mechanizm odliczania od podatku (nie od dochodu)
- Możliwość podziału ulgi między małżonków
Planowane zmiany i postulaty
W debacie publicznej pojawiają się postulaty dotyczące:
- Waloryzacji kwot ulgi proporcjonalnie do inflacji
- Wprowadzenia ulgi również na pierwsze dziecko dla wszystkich rodzin
- Zwiększenia limitów dochodowych dla dzieci kontynuujących naukę
- Uproszczenia procedur rozliczania ulgi
- Integracji ulgi prorodzinnej z programem 800+
Na chwilę obecną nie ma jednak oficjalnych projektów ustaw wprowadzających powyższe zmiany.
Podsumowanie – kluczowe informacje o wyłączeniach z ulgi prorodzinnej
Zrozumienie zasad dotyczących tego, komu nie przysługuje ulga na dziecko, pozwala uniknąć błędów w rozliczeniu podatkowym i świadomie planować finanse rodzinne. Wiedza ta jest szczególnie istotna w kontekście coraz bardziej skomplikowanych przepisów podatkowych.
Najważniejsze wykluczenia – szybkie przypomnienie
Ulgę prorodzinną traci się lub nie można jej uzyskać gdy:
Wykluczenia dotyczące rodziców:
- Brak jakichkolwiek dochodów w roku podatkowym
- Rozliczanie się kartą podatkową
- Stosowanie ryczałtu ewidencjonowanego
- Korzystanie z estońskiego CIT
- Utrata władzy rodzicielskiej
Wykluczenia dotyczące dziecka:
- Dochód dziecka powyżej 16 061,28 zł rocznie (dla 18-25 lat)
- Wiek powyżej 18 lat bez kontynuowania nauki
- Wiek powyżej 25 lat (bez orzeczenia o niepełnosprawności)
- Zaprzestanie nauki w trakcie roku
Praktyczne wskazówki dla rodziców
Aby w pełni wykorzystać przysługującą ulgę prorodzinną warto:
- Monitorować dochody pełnoletnich dzieci kontynuujących naukę
- Sprawdzać co roku aktualne limity i przepisy
- Zachowywać dokumenty potwierdzające prawo do ulgi
- Optymalizować podział ulgi między małżonków
- Weryfikować poprawność automatycznie wypełnionego e-PIT
- W razie wątpliwości konsultować się z doradcą podatkowym
Ulga prorodzinna jako element polityki rodzinnej
Pomimo że kwoty ulgi nie ulegają waloryzacji od wielu lat, a 2025 serwis podatkowy nie zapowiada istotnych zmian, ulga prorodzinna pozostaje ważnym elementem systemu wsparcia dla rodzin. W połączeniu z innymi świadczeniami, takimi jak program Rodzina 800+, stanowi istotne wsparcie finansowe dla polskich rodzin.
Rzeczpospolita Polska państwie należy do krajów, które systematycznie rozwijają instrumenty wsparcia demograficznego, choć eksperci wskazują na potrzebę dalszych reform, w tym waloryzacji kwot ulg podatkowych.
Najważniejsza zasada: Zawsze sprawdzaj swoje prawo do ulgi przed złożeniem zeznania podatkowego. Nawet jeśli rok wcześniej ulga Ci przysługiwała, sytuacja mogła się zmienić – dziecko mogło ukończyć 25 lat, osiągnąć zbyt wysoki dochód lub zakończyć naukę.
Najczęściej zadawane pytania dotyczące ulgi prorodzinnej
Czy ulga prorodzinna przysługuje na pierwsze dziecko?
Generalnie ulga na pierwsze dziecko nie przysługuje. Wyjątki dotyczą rodzin samotnie wychowujących dzieci, rodzin o niskich dochodach (poniżej 112 000 zł rocznie) oraz rodzin wychowujących dziecko z orzeczeniem o niepełnosprawności. W tych przypadkach ulga na pierwsze dziecko wynosi 1 112,04 zł rocznie.
Co się stanie, jeśli dziecko przekroczy limit dochodów w trakcie roku?
Jeżeli pełnoletnie dziecko kontynuujące naukę przekroczy roczny limit dochodów wynoszący 16 061,28 zł, rodzic traci prawo do ulgi za cały rok podatkowy, nawet jeśli przez większość roku limit był dotrzymany. Dlatego tak ważne jest bieżące monitorowanie przychodów dziecka.
Czy mogę odliczyć ulgę, jeśli dziecko studiuje za granicą?
Tak, ulga przysługuje również na dzieci studiujące w krajach Europejskiego Obszaru Gospodarczego lub Szwajcarii, pod warunkiem spełnienia pozostałych kryteriów (wiek do 25 lat, limit dochodowy). Konieczne może być przedstawienie zaświadczenia z uczelni zagranicznej.
Czy ulga przysługuje rodzicom adopcyjnym?
Tak, rodzice adopcyjni mają takie same prawa do ulgi prorodzinnej jak rodzice biologiczni. Ulga przysługuje od momentu uprawomocnienia się postanowienia sądu o przysposobieniu. Również rodzice zastępczy oraz prowadzący rodzinne domy dziecka mogą korzystać z ulgi.
Czy można korygować zeznanie w przypadku błędnego wykazania ulgi?
Tak, jeśli zauważysz błąd w rozliczeniu ulgi prorodzinnej, możesz złożyć korektę zeznania podatkowego. Jeżeli błąd doprowadził do zaniżenia podatku, korektę należy złożyć przed upływem terminu przedawnienia zobowiązania podatkowego (zazwyczaj 5 lat). W przypadku zawyżenia podatku – możesz ubiegać się o zwrot nadpłaty.
Czy ulga przysługuje na dziecko przebywające w placówce opiekuńczo-wychowawczej?
Jeśli dziecko przebywa w placówce opiekuńczo-wychowawczej, ale rodzic nie został pozbawiony władzy rodzicielskiej i łoży na utrzymanie dziecka, może nadal korzystać z ulgi prorodzinnej. Kluczowe jest faktyczne wykonywanie władzy rodzicielskiej i ponoszenie kosztów utrzymania dziecka.
Źródła i podstawy prawne
Artykuł został przygotowany na podstawie aktualnych przepisów prawa podatkowego oraz oficjalnych interpretacji organów podatkowych. Poniżej znajdują się źródła wykorzystane przy opracowywaniu materiału:
- [1] Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. 1991 nr 80 poz. 350 z późn. zm.) – https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu19910800350
- [2] Ministerstwo Finansów – Ulga prorodzinna – informacje dla podatników – https://www.gov.pl/web/finanse/ulga-prorodzinna
- [3] Krajowa Informacja Skarbowa – Interpretacje podatkowe dotyczące ulgi na dzieci – https://www.kis.gov.pl/
- [4] Rozporządzenie Ministra Finansów w sprawie sposobu określania wysokości dochodów oraz pobierania podatku dochodowego (Dz.U. 2022 poz. 2647) – https://isap.sejm.gov.pl/
Uwaga prawna: Informacje zawarte w artykule mają charakter edukacyjny i informacyjny. W przypadku wątpliwości dotyczących Twojej indywidualnej sytuacji podatkowej zalecamy konsultację z doradcą podatkowym lub skorzystanie z oficjalnych interpretacji podatkowych wydawanych przez Krajową Informację Skarbową.
Przepisy podatkowe podlegają zmianom, dlatego przed podjęciem decyzji dotyczących rozliczenia warto sprawdzić aktualny stan prawny na stronach rządowych lub w profesjonalnych serwisach podatkowych.
Jako redaktorka portalu, z radością tworzę przestrzeń, w której każda kobieta znajdzie coś dla siebie. Dzielę się sprawdzonymi poradami i inspiracjami w zakresie urody, zdrowia, relacji i codziennych spraw.